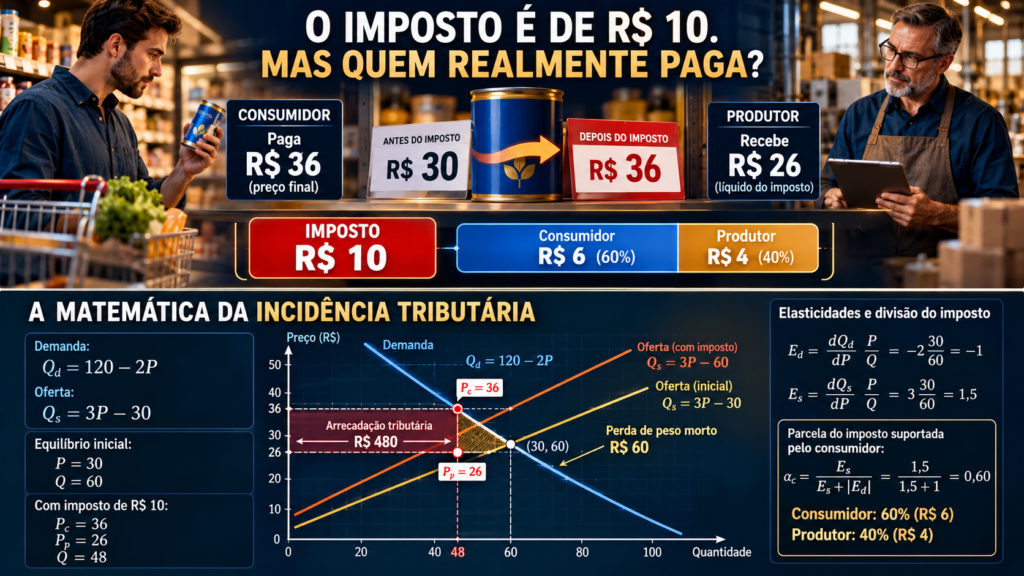
O governo determina que uma empresa recolha R$ 10 de imposto por produto. Quem paga essa conta? A Matemática mostra por que o consumidor pode suportar R$ 6, o produtor apenas R$ 4 — e parte das transações desaparecer do mercado.
Imagine que você produza um bem vendido por R$ 30. Um novo tributo de R$ 10 por unidade entra em vigor, e sua empresa fica responsável por recolhê-lo. É tentador concluir que a fábrica perderá dez reais por venda. Mas o preço praticado pode aumentar; os consumidores podem reduzir suas compras; os concorrentes também ajustam sua oferta. A conta econômica não termina na guia de recolhimento.
Quem entrega o dinheiro ao governo não é necessariamente quem suporta o custo do tributo. Para compreender essa distinção, vamos construir um mercado, resolver suas equações e comparar os resultados antes e depois da cobrança.
Incidência legal não é incidência econômica
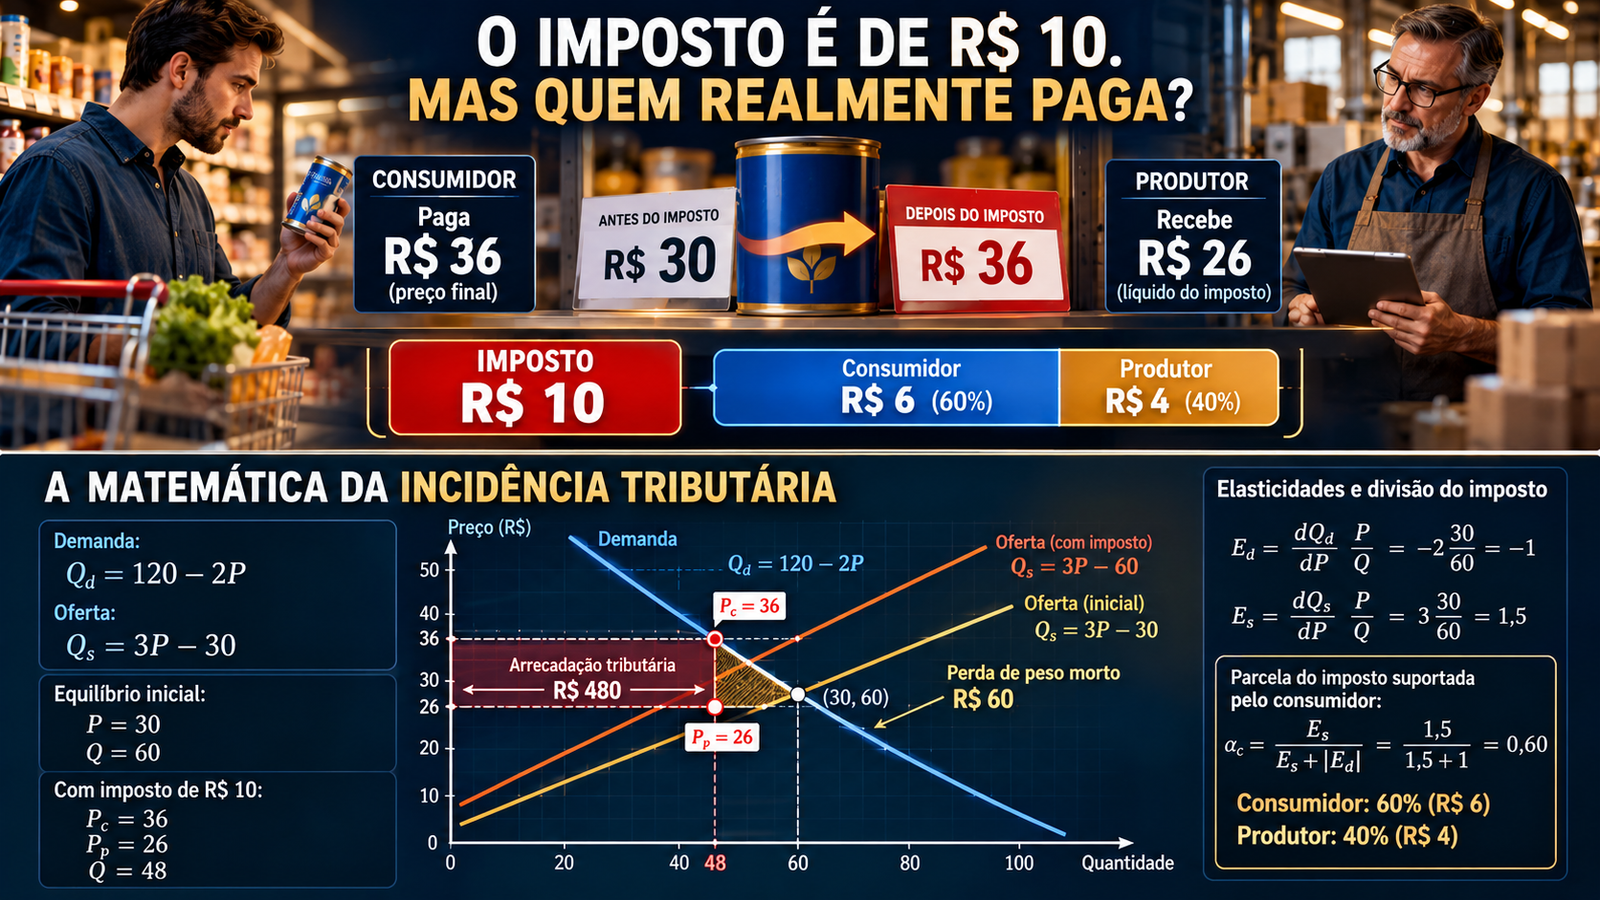
A incidência legal identifica quem deve recolher o imposto conforme a legislação. A incidência econômica investiga como o encargo se distribui entre compradores e vendedores, considerando as mudanças nos preços e nas quantidades. Parte da cobrança pode ser repassada ao preço; outra parte pode reduzir o valor líquido recebido pelas empresas. A divisão depende da resposta dos agentes econômicos, não somente do nome que aparece na obrigação tributária.
Esse raciocínio é um dos motivos pelos quais devemos separar preço de valor, como discutimos no artigo O recurso mais valioso de uma empresa pode não ter preço.
Vamos construir um mercado simples
Considere um produto hipotético com a seguinte função de demanda:
Em palavras, a quantidade demandada diminui quando o preço aumenta. Agora, suponha que a quantidade ofertada seja:
O modelo é deliberadamente simplificado: produtos homogêneos, mercado competitivo, ausência de externalidades e outras condições mantidas constantes. Os números são ilustrativos, não estimativas de preços praticados no Brasil.
O equilíbrio antes do imposto
O equilíbrio ocorre quando quantidade demandada e quantidade ofertada são iguais:
Reorganizando, obtemos 150 = 5P, portanto:
Antes do imposto, o consumidor paga R$ 30, o produtor recebe R$ 30, e são comercializadas 60 unidades. Não há diferença tributária entre os preços.
O governo estabelece R$ 10 por unidade
Com o imposto específico de R$ 10, precisamos distinguir dois preços: Pc, pago pelo consumidor, e Pp, recebido pelo produtor depois do imposto. A diferença entre ambos é o valor recolhido:
A demanda depende do preço pago pelo consumidor: Qd = 120 − 2Pc. A oferta depende do valor líquido do produtor. Como Pp = Pc − 10, a oferta passa a ser:
O novo equilíbrio exige:
Daí, 180 = 5Pc, e encontramos:
O consumidor passou a pagar R$ 36, ou R$ 6 a mais que antes. O produtor passou a receber R$ 26 líquidos, ou R$ 4 a menos. Portanto, de um imposto de R$ 10, o consumidor suporta 60% e o produtor, 40%, apesar de a empresa recolher integralmente o tributo.
E se o consumidor fosse legalmente responsável?
Imagine que a mesma cobrança de R$ 10 fosse exigida diretamente do consumidor. Nesse caso, o preço total pago seria Pc = Pp + 10, enquanto a oferta dependeria de Pp. A demanda seria Qd = 120 − 2(Pp + 10). Igualando-a à oferta, 3Pp − 30, encontraríamos novamente Pp = 26 e Pc = 36.
O responsável legal mudou; a divisão econômica não. Essa equivalência decorre das hipóteses do modelo, sem custos distintos de conformidade, sonegação ou efeitos institucionais adicionais.
Por que o consumidor absorveu 60%?
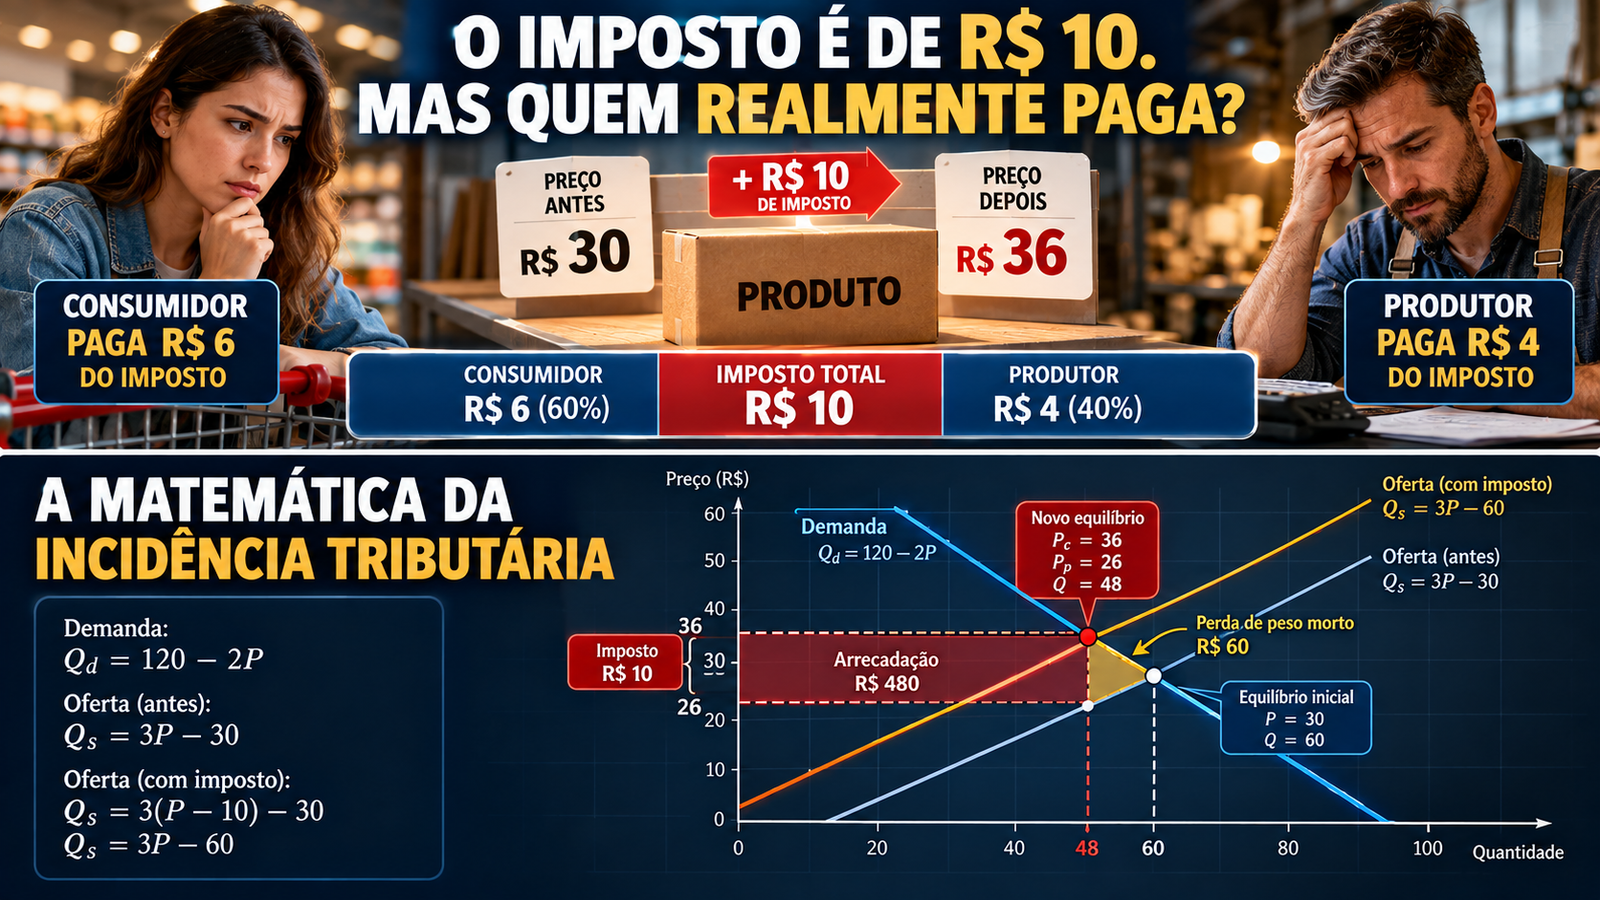
A resposta está nas elasticidades. A elasticidade-preço mede a sensibilidade percentual da quantidade a mudanças no preço. No equilíbrio inicial, a derivada da demanda em relação ao preço é −2; a da oferta é 3. Assim:
Em um mercado competitivo, a fração de um imposto unitário marginal suportada pelo consumidor é:
Como a demanda é relativamente menos sensível ao preço que a oferta, os consumidores suportam a maior parte do tributo. Nas funções lineares aqui utilizadas, as inclinações constantes fazem essa divisão valer também para o imposto de R$ 10. Essa conexão amplia nosso artigo O preço certo não existe: a Matemática por trás da elasticidade.
O imposto também reduz as vendas
A demanda após o imposto depende de Pc = 36:
A quantidade cai de 60 para 48 unidades, uma redução de 20%. A arrecadação será o imposto multiplicado pela quantidade efetivamente vendida:
Há, porém, transações que deixaram de acontecer. Em um mercado competitivo sem externalidades, a perda de excedente total associada a essa redução é chamada de perda de peso morto. Como nossas curvas são lineares, ela corresponde à área de um triângulo:
Esses R$ 60 não são arrecadação; representam valor econômico que deixa de ser gerado no modelo. E não provam que o imposto seja socialmente injustificado: serviços públicos financiados pela receita, efeitos distributivos e outras falhas de mercado exigem avaliação própria.
O que isso tem a ver com a reforma tributária?
O Brasil vive a transição da tributação do consumo. Segundo a Receita Federal, 2026 é o ano de testes da CBS e do IBS, com alíquotas de 0,9% e 0,1% e regras de compensação ou dispensa de recolhimento previstas na legislação. A implantação definitiva será gradual nos anos seguintes.
Nosso exemplo utiliza um imposto fixo por unidade, e não os mecanismos específicos de tributos sobre valor agregado. Não se deve aplicar o resultado de 60% e 40% diretamente à reforma brasileira. O princípio que permanece é outro: quem aparece na nota fiscal como responsável pelo tributo não determina automaticamente quem ficará com seu custo econômico.
Da mesma forma, um indicador agregado de preços não descreve igualmente a experiência de cada família, como discutimos em A inflação caiu. Então por que seu supermercado pode ter ficado mais caro?.
Quem realmente paga a conta?
Começamos com uma obrigação de R$ 10 dirigida à empresa. A Matemática mostrou um aumento de R$ 6 para o consumidor, uma perda de R$ 4 no valor líquido do produtor, redução de vendas e uma perda de eficiência de R$ 60. A decisão jurídica sobre o recolhimento não explicou, sozinha, esses efeitos.
Tributos precisam ser avaliados considerando seus objetivos e consequências, não apenas a alíquota anunciada. E toda política tem alternativas: o custo de oportunidade também deve entrar na análise.
Quando alguém diz que um imposto será pago pelas empresas, está explicando quem enviará o dinheiro ao governo — ou quem realmente ficará com a conta?
Livro recomendado
Introdução à Economia, de N. Gregory Mankiw, 10ª edição brasileira (Bookman, 2025; ISBN 9788582606766). A obra aprofunda oferta, demanda, elasticidade, tributação e eficiência de mercados. Consultar a edição na Amazon Brasil (link afiliado de busca pelo ISBN; preço e estoque variam).
Referências
Receita Federal — Entenda a Reforma Tributária do Consumo. Conteúdo conceitual de incidência tributária e elasticidades: princípios de microeconomia de N. Gregory Mankiw e materiais didáticos de economia.
Guilherme Augusto Pianezzer
Professor de Matemática, autor e criador de conteúdo. Os textos deste site são produzidos com foco em rigor conceitual, clareza didática e conexão entre Matemática, Economia, Ciência e Educação.
Deixe um comentário