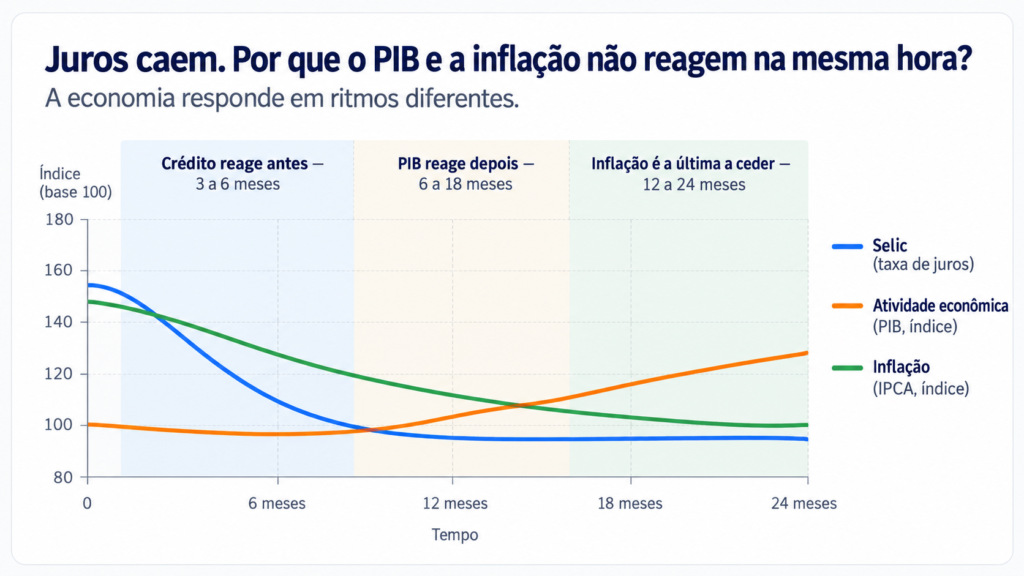
A Selic caiu para 13,75% ao ano e, quase ao mesmo tempo, o Banco Central reduziu sua projeção de crescimento do PIB de 2026. Parece contraditório: se os juros estão caindo, a economia não deveria acelerar? A resposta passa por uma variável que raramente ganha manchete — o tempo.
Existe uma tentação recorrente quando falamos de economia: imaginar que ela funciona como um painel de controle. O Banco Central aperta um botão, os juros mudam; outro ponteiro responde, o crédito anda; depois o consumo e o investimento obedecem. Seria confortável se fosse assim.
Mas uma economia real não é uma máquina instantânea. Ela é uma rede de contratos, expectativas, estoques, dívidas, decisões empresariais e hábitos de consumo. Quando a taxa básica muda hoje, parte do efeito aparece rapidamente nos mercados financeiros. Outra parte leva meses para chegar à parcela do financiamento, ao caixa da empresa, à decisão de contratar e, por fim, aos preços.
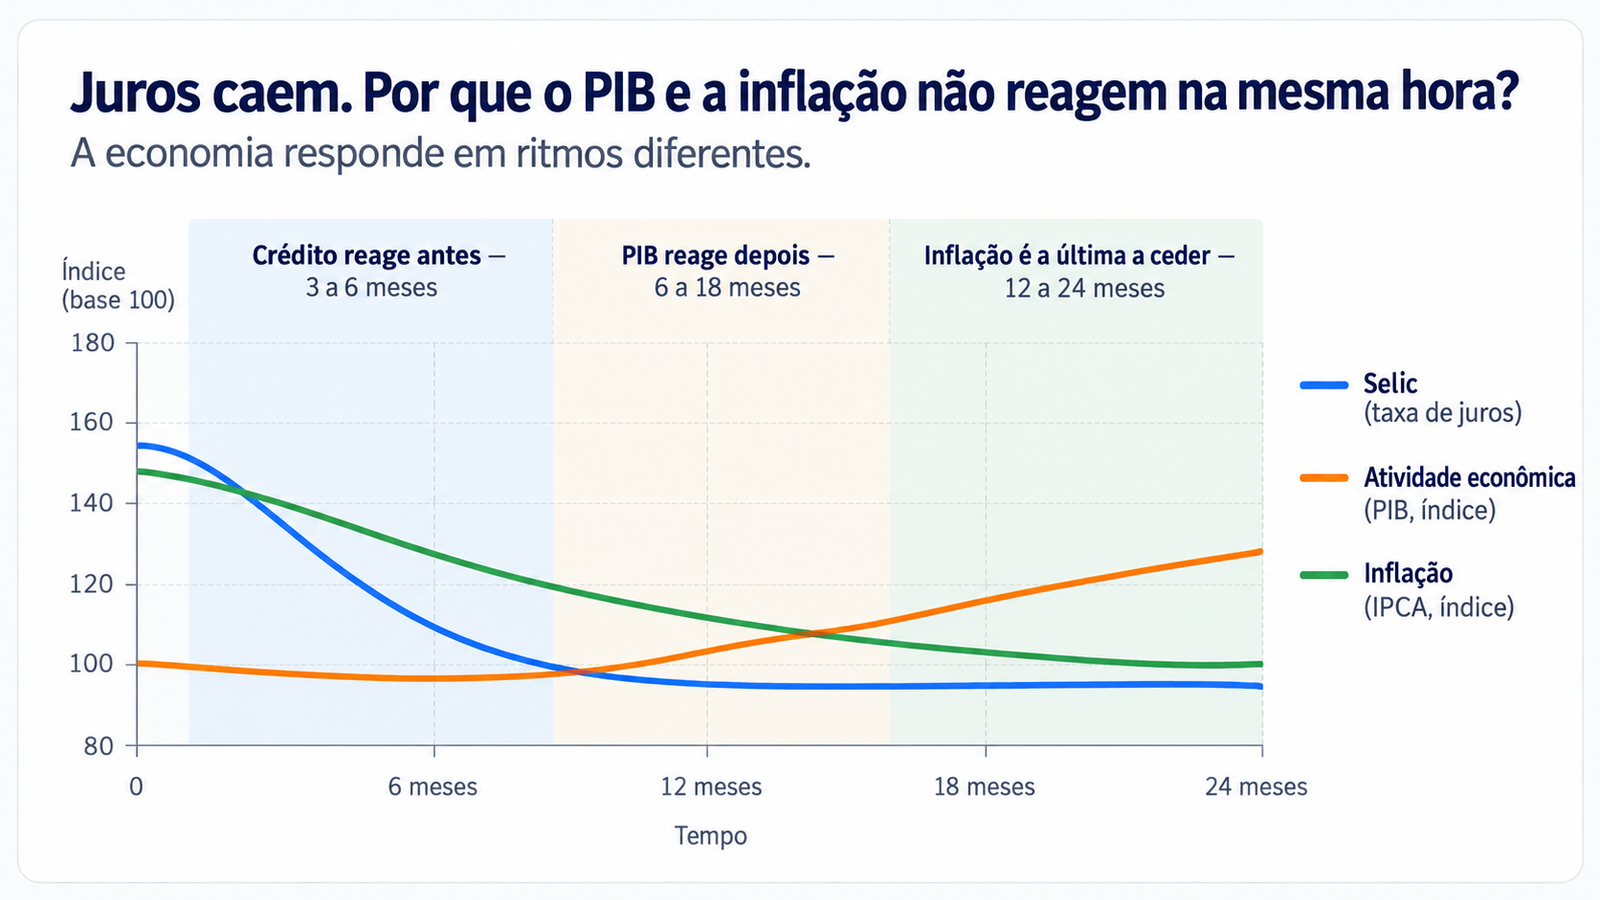
O aparente paradoxo desta semana
No Relatório de Política Monetária de setembro de 2026, publicado em 24 de setembro, o Banco Central informou que o PIB cresceu 0,5% no segundo trimestre, depois de 1,1% no primeiro, e reduziu de 2,0% para 1,8% sua projeção de crescimento para 2026. Para 2027, a projeção apresentada foi de 1,4%. No mesmo documento, o BC registrou a continuidade do ciclo de calibração da política monetária, com a Selic em 13,75% ao ano.
As duas informações não se contradizem. Na verdade, ajudam a enxergar um ponto fundamental: um corte de juros hoje não descreve necessariamente uma economia já acelerando hoje. Muitas vezes, o corte é justamente uma resposta a sinais de moderação que começaram antes.
É um erro de causalidade bastante comum. Vemos dois fatos próximos no calendário e presumimos que o segundo já deveria ser consequência do primeiro. Só que a economia trabalha com defasagens. A decisão tomada em setembro encontra empresas que já haviam cancelado projetos em março, famílias que já contrataram dívidas com taxas antigas e bancos que ainda estão reavaliando riscos.
Essa discussão complementa o artigo A Selic caiu. Por que seu juro continua tão alto?. A taxa básica é uma referência central, mas não atravessa todo o sistema financeiro de forma automática e uniforme.
A matemática do atraso
Uma forma simples de representar essa memória é admitir que o nível de atividade de hoje depende não apenas dos juros de hoje, mas também dos juros observados nos períodos anteriores. Em econometria, isso aparece naturalmente em modelos com defasagens:
A ideia é mais importante que a fórmula. O símbolo Y pode representar uma medida de atividade econômica e i, a taxa de juros. Os coeficientes β dizem quanto cada período passado ainda pesa sobre o presente. Se as taxas permaneceram elevadas por muito tempo, um corte pequeno agora não apaga imediatamente essa história.
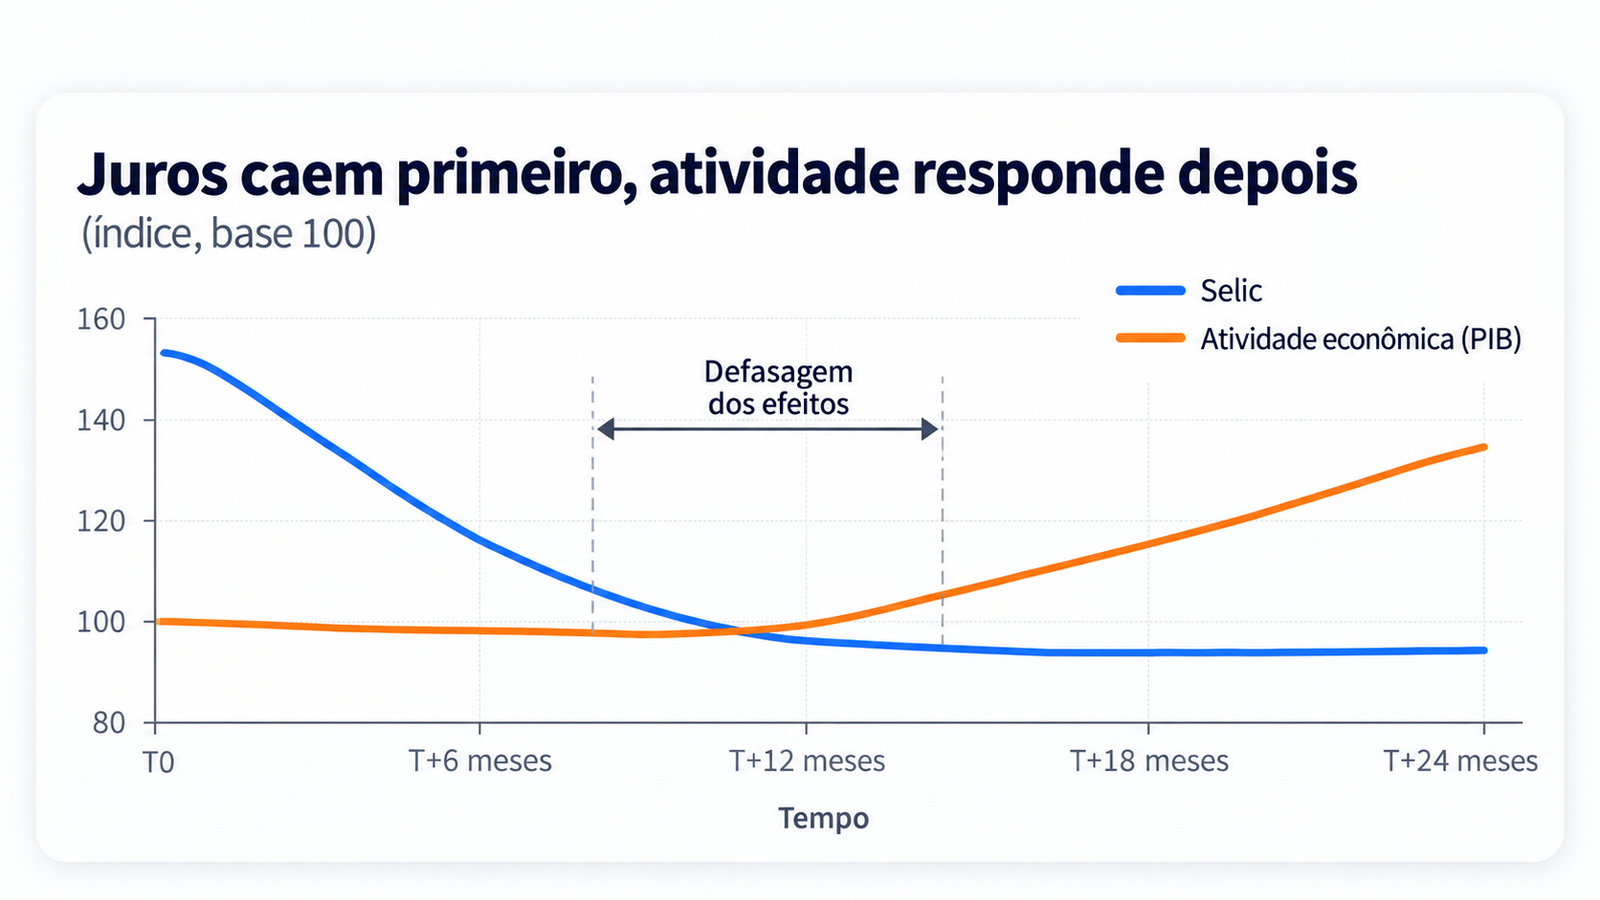
Isso também evita outra confusão. Se o PIB desacelera depois de um corte da Selic, não podemos concluir automaticamente que “o corte não funcionou”. Parte da desaceleração pode ser herança das condições monetárias anteriores. Para avaliar um efeito, é preciso comparar trajetórias e controlar outros fatores — exatamente o tipo de problema em que Estatística e Econometria entram em cena.
Quem quiser explorar essa ponte entre dados e modelos pode consultar também meu Guia Completo para Regressão Linear Simples com Python.
O crédito costuma ouvir primeiro
O primeiro canal é financeiro. Quando a taxa básica muda, títulos públicos, curvas de juros e custos de captação podem reagir rapidamente. Só depois isso é transmitido, com intensidades diferentes, às taxas cobradas de empresas e consumidores.
E há uma razão simples: o juro de um empréstimo não contém apenas a Selic. Ele incorpora risco de inadimplência, prazo, custos operacionais, impostos, margem e condições de concorrência. É por isso que dois movimentos podem coexistir: a taxa básica cair e o crédito ao consumidor continuar caro.
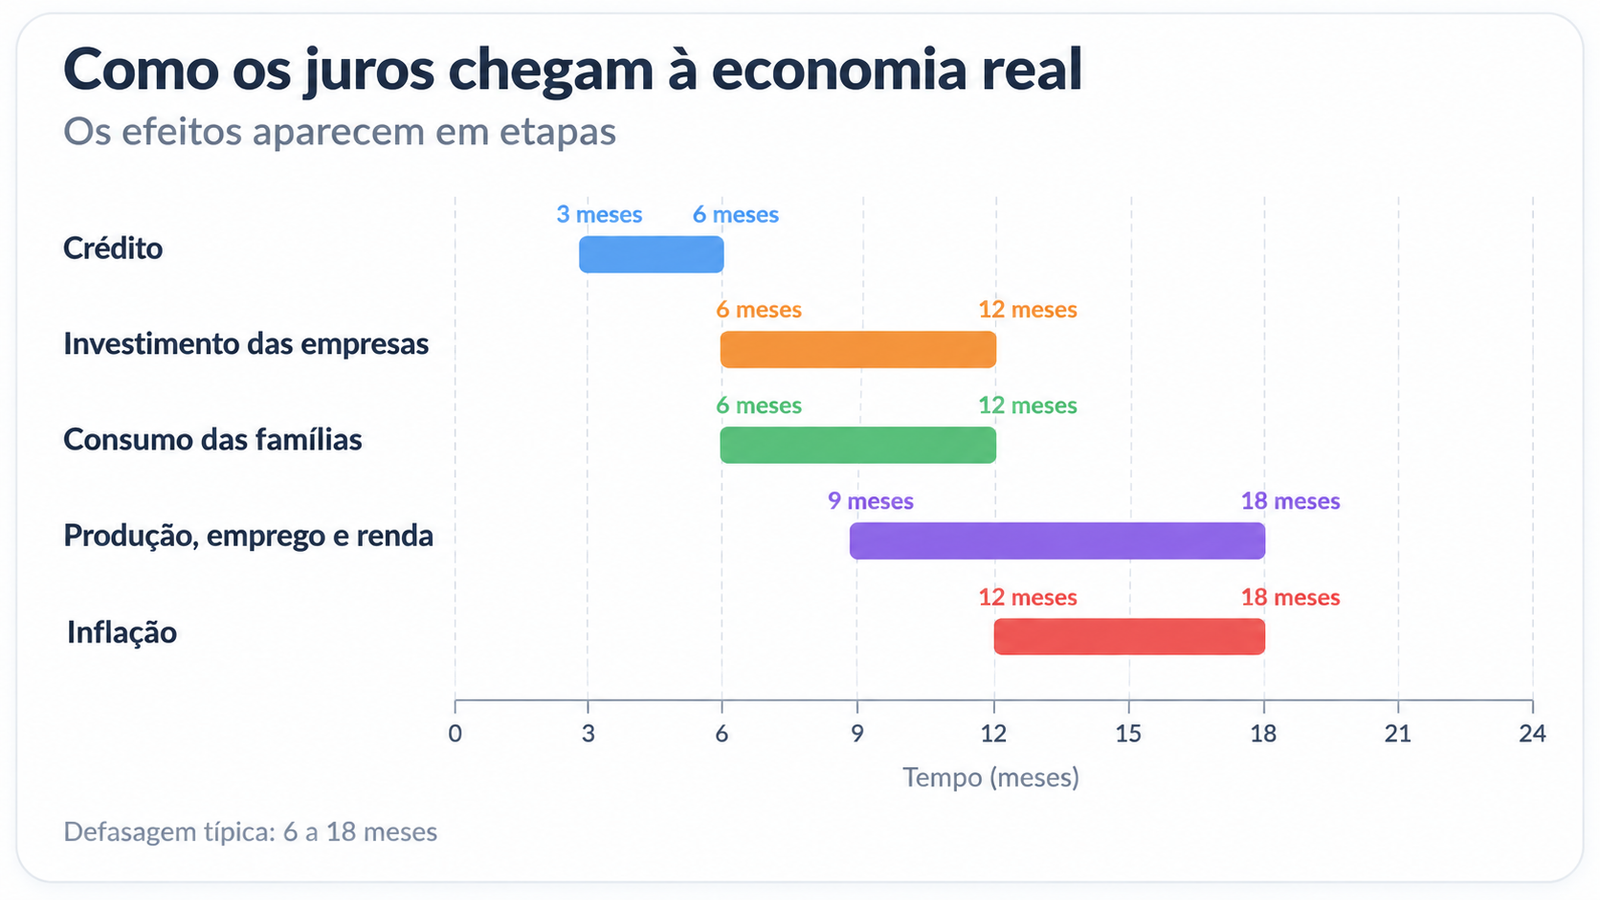
Depois do crédito vêm decisões que exigem tempo. Uma empresa não constrói uma fábrica porque a taxa caiu numa quarta-feira. Ela refaz projeções, negocia financiamento, aprova orçamento e compara o retorno esperado com alternativas. Uma família também não troca de imóvel instantaneamente: renda, entrada, confiança e prazo importam.
Aqui aparece o custo de oportunidade. Juros altos tornam aplicações financeiras relativamente mais atraentes e elevam a exigência de retorno para projetos produtivos. Quando os juros caem, essa comparação começa a mudar — mas projetos abandonados não ressuscitam com um clique.
Preço é o último capítulo, não o primeiro
Por isso a inflação costuma estar no fim da cadeia. Primeiro mudam as condições financeiras; depois, o crédito. Em seguida vêm decisões de consumo e investimento. Só então produção, emprego, renda e capacidade ociosa começam a responder com mais clareza. Os preços dependem de tudo isso — e ainda de câmbio, clima, energia, commodities e expectativas.
O próprio relatório do Banco Central ajuda a enxergar essa mistura: ao mesmo tempo em que descreve moderação da atividade, aponta riscos inflacionários ainda relevantes e expectativas acima da meta. Isso explica por que a autoridade monetária pode cortar juros e, simultaneamente, manter linguagem de cautela. Uma variável não conta a história inteira.
Há uma conexão interessante com a discussão sobre elasticidade e formação de preços: consumidores e empresas respondem a incentivos, mas a intensidade da reação depende de contexto, substitutos, renda, concorrência e horizonte de tempo.
Decisões econômicas são jogos com memória
Quando falamos em política monetária, não estamos lidando apenas com uma equação. Estamos lidando com agentes que tentam antecipar uns aos outros. Bancos avaliam risco; empresas projetam demanda; consumidores decidem entre gastar e poupar; investidores tentam adivinhar o caminho futuro dos juros.
Essa dimensão de incentivos aparece no vídeo abaixo, em que apresento conceitos de Teoria dos Jogos. A conexão aqui é direta: mudar a taxa básica altera o tabuleiro, mas não determina sozinho a jogada de cada participante.
Medir o efeito é mais difícil do que contar a história
É fácil construir uma narrativa retrospectiva: “os juros caíram e depois o PIB subiu”, ou “os juros caíram e o PIB continuou fraco”. O problema é que correlação temporal não resolve causalidade. No intervalo, dezenas de outras variáveis mudaram.
É justamente por isso que regressões, séries temporais e modelos econométricos são úteis. Eles não transformam a economia em uma ciência exata, mas nos obrigam a explicitar hipóteses, medir relações e reconhecer incerteza.
Para quem quiser avançar nessa direção, meu livro Regressões estatísticas: definição, métodos e aplicação prática, publicado pela InterSaberes, amplia justamente esse caminho entre intuição e análise quantitativa. A página da editora está ativa e oferece a obra diretamente para compra.
A economia demora porque pessoas demoram
No fundo, a defasagem monetária não é um defeito do sistema. Ela é consequência de algo muito concreto: decisões humanas e empresariais levam tempo. Contratos vencem em datas diferentes. Estoques são repostos aos poucos. Projetos exigem aprovação. Salários são renegociados. Famílias mudam hábitos gradualmente.
Talvez a pergunta mais interessante, portanto, não seja “por que a economia ainda não reagiu?”, mas qual parte da economia já começou a reagir — e qual ainda está carregando decisões tomadas meses atrás?
Quando um indicador muda hoje, estamos vendo a causa, o efeito atrasado ou a reação a alguma coisa que já aconteceu?
Deixe um comentário