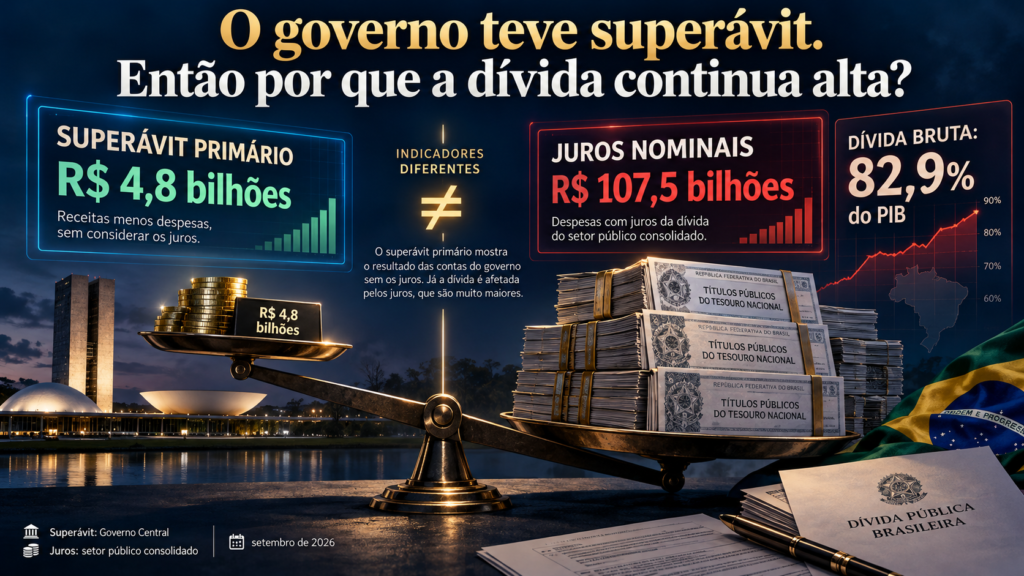
Em setembro de 2026, o Governo Central registrou superávit primário de R$ 4,839 bilhões. No mesmo mês, os juros nominais do setor público consolidado somaram R$ 107,5 bilhões, e a dívida bruta alcançou 82,9% do PIB. Como esses números podem coexistir? A resposta exige distinguir resultados fiscais, juros e a Matemática da dívida pública.
Imagine ler uma manchete afirmando que o governo terminou setembro com superávit de R$ 4,8 bilhões. A conclusão intuitiva seria que a dívida diminuiu. Mas outra notícia informa que ela chegou a R$ 11,1 trilhões, ou 82,9% do Produto Interno Bruto. Uma terceira apresenta R$ 107,5 bilhões em juros nominais naquele mês.
O governo economizou ou se endividou? Esses números não são contraditórios: representam medidas diferentes das contas públicas. Entendê-los é indispensável para interpretar o noticiário econômico sem confundir boas notícias pontuais com equilíbrio de longo prazo.
O que significa superávit primário?
Em 29 de outubro, o Ministério da Fazenda divulgou o resultado primário do Governo Central referente a setembro: superávit de R$ 4,839 bilhões. Na metodologia do Tesouro, o resultado compara receitas e despesas primárias, ou seja, desconsidera os juros.
Se as receitas primárias superam as despesas primárias, o resultado é positivo. Quando ocorre o contrário, temos déficit primário. Portanto, o superávit não significa que todas as obrigações financeiras do governo tenham sido cobertas pelas receitas do mês.
Além disso, os dados acumulados contam outra história: entre janeiro e setembro, o Governo Central registrou déficit primário de R$ 90,2 bilhões. Um mês positivo não apaga os resultados dos meses anteriores.
O papel de uma receita extraordinária
Segundo o Tesouro, aproximadamente R$ 12,8 bilhões voltaram aos cofres federais após o cancelamento judicial de precatórios de exercícios anteriores, favorecendo o resultado de setembro. A receita foi registrada entre as não administradas.
Podemos avaliar seu peso com um exercício contrafactual. Suponha que os R$ 12,8 bilhões não tivessem ocorrido e que todos os demais valores permanecessem iguais:
Nessas hipóteses, o resultado seria um déficit próximo de R$ 8 bilhões. Isso não invalida o número oficial nem torna ilegítima a receita. Apenas mostra que devemos distinguir melhorias recorrentes de movimentos extraordinários de caixa e contabilização. Uma boa avaliação fiscal pergunta não somente quanto entrou, mas se aquela entrada tende a repetir-se.
O que muda quando incluímos os juros?
Aqui é necessária uma ressalva metodológica: o Tesouro divulga o resultado primário do Governo Central; o Banco Central também publica estatísticas do setor público consolidado, que abrange o Governo Central, governos regionais e determinadas estatais, segundo suas próprias definições.
Em setembro de 2026, o setor público consolidado apresentou déficit primário de R$ 5,5 bilhões. Os juros nominais apropriados por competência chegaram a R$ 107,5 bilhões. O déficit nominal resulta da soma desses componentes, usando valores positivos para os déficits:
Portanto, o setor público consolidado registrou déficit nominal de aproximadamente R$ 113 bilhões naquele mês.
Seria incorreto simplesmente descontar os R$ 107,5 bilhões do superávit de R$ 4,839 bilhões divulgado pelo Tesouro: os indicadores têm abrangências e metodologias diferentes. Na série do próprio Banco Central, o Governo Central apresentou superávit primário de cerca de R$ 3,5 bilhões.
R$ 107,5 bilhões foram pagos naquele mês?
Não necessariamente. A estatística de juros nominais é calculada pelo regime de competência: os encargos são apropriados ao longo do tempo, mesmo quando o desembolso financeiro ocorrerá em outro momento. O indicador também reflete o resultado de operações como swaps cambiais.
Isso não diminui a relevância do valor; apenas impede confundi-lo com transferências imediatas do caixa do Tesouro para investidores. Nos doze meses encerrados em setembro, os juros nominais do setor público consolidado totalizaram R$ 1,205 trilhão, ou 8,99% do PIB, de acordo com o Banco Central. No mesmo intervalo, o déficit nominal chegou a R$ 1,275 trilhão, equivalente a 9,51% do PIB.
Esses números ajudam a compreender por que um resultado primário favorável em um único mês não garante estabilidade do endividamento.
A dívida pública não é uma conta de cartão de crédito
A comparação com a dívida de uma família é útil até certo ponto. O Estado pode emitir títulos, refinanciar vencimentos, administrar prazos e alterar a composição de seus passivos. Também se beneficia, em termos de capacidade econômica relativa, quando o PIB nominal cresce.
Por isso, analistas observam a relação dívida/PIB, e não apenas o valor absoluto da dívida. Um estoque maior pode representar proporção menor de uma economia que cresceu rapidamente. O inverso também é possível.
Essa diferença entre nível e variação aparece no artigo O comércio voltou a crescer. Mas a Matemática mostra que isso pode não ser uma boa notícia.
A equação matemática da dívida pública
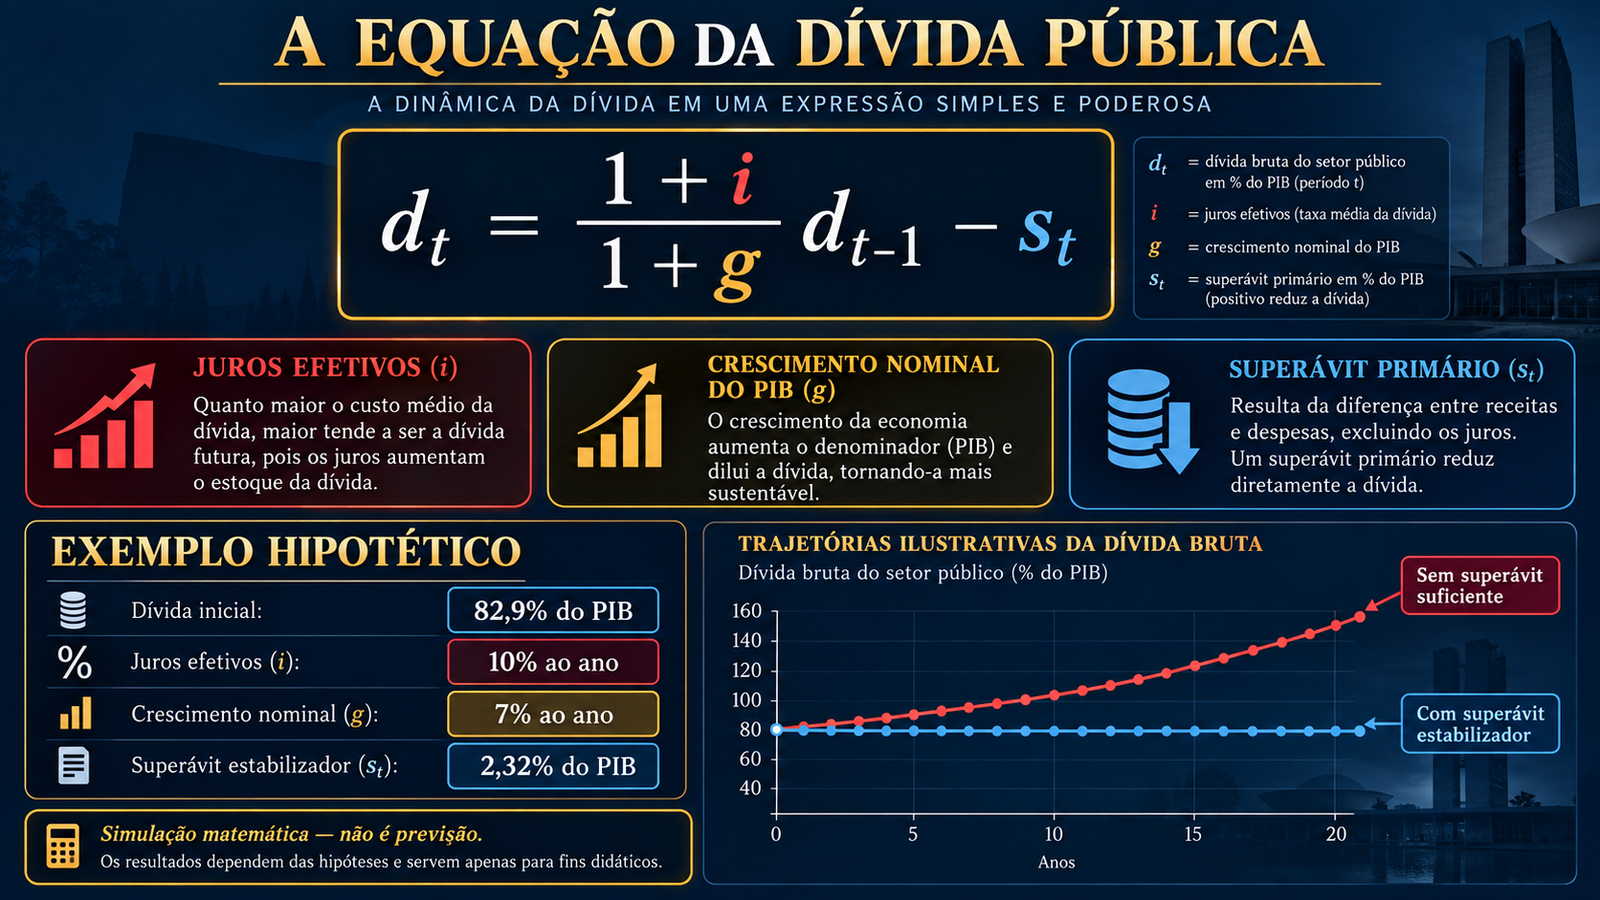
Considere um modelo simplificado em que a dívida ao final de um período é formada pela dívida anterior acrescida de juros e reduzida pelo superávit primário:
O símbolo i representa a taxa efetiva de juros sobre o estoque de dívida, enquanto St é o superávit primário do período, positivo quando reduz a necessidade de financiamento.
Agora, chamaremos de Yt o PIB nominal e de dt a razão dívida/PIB. Se o PIB nominal cresce à taxa g, então Yt = (1 + g)Yt−1. Ao dividir a equação anterior pelo PIB corrente, obtemos:
Nessa equação, st é o superávit primário como proporção do PIB corrente. O modelo desconsidera ajustes patrimoniais, variações cambiais e outras operações que afetam a dívida oficial. Mesmo assim, revela os três mecanismos fundamentais: juros, crescimento e resultado primário.
Quanto superávit seria necessário para estabilizar a dívida?
Vamos construir um cenário puramente hipotético. Suponha uma dívida inicial equivalente a 82,9% do PIB, juros efetivos de 10% ao ano e crescimento nominal da economia de 7% ao ano. Não são previsões nem estimativas oficiais para o período.
Se quisermos manter constante a relação dívida/PIB, estabelecemos dt = dt−1 = d. A equação anterior fornece:
O superávit primário estabilizador seria de aproximadamente 2,32% do PIB. O resultado depende dos parâmetros. Se os juros efetivos diminuírem ou o crescimento nominal aumentar, a necessidade de superávit poderá cair; se ocorrer o contrário, poderá subir.
Note que a taxa relevante nesse exercício é o custo efetivo do estoque, e não necessariamente a Selic vigente. Essa distinção é importante ao relacionar finanças públicas à política monetária, tema que aprofundamos em Juros caem, crescimento também: por que a economia demora para obedecer?.
Mas a dívida ficou estável em setembro
Segundo o Banco Central, a dívida bruta do Governo Geral atingiu 82,9% do PIB, ou R$ 11,1 trilhões em setembro, mesmo percentual de agosto. A estabilidade mensal resultou da combinação de fatores: os juros pressionaram a razão para cima, enquanto resgates líquidos de dívida e crescimento do PIB nominal atuaram em sentido contrário.
No acumulado do ano, porém, a dívida bruta subiu 4,3 pontos percentuais do PIB. Os juros nominais contribuíram com 7,2 pontos, enquanto o crescimento nominal do PIB e outros fatores compensaram parte dessa elevação.
Portanto, a estabilidade de um mês não prova que o endividamento esteja estabilizado no horizonte de vários anos. E o crescimento do valor absoluto da dívida não implica aumento idêntico de sua relação com o PIB.
Então basta cortar despesas?
A equação não permite resposta tão simples. A disciplina fiscal influencia o resultado primário; a política monetária e as condições de mercado influenciam os juros; investimentos, produtividade, confiança e condições externas afetam o crescimento. Existem ainda impactos distributivos e consequências econômicas diferentes para cada escolha.
O uso de recursos públicos envolve alternativas, como analisamos em Não existe dinheiro parado: toda escolha financeira tem um custo invisível. Avaliar sustentabilidade fiscal exige comparar custos, benefícios, prazos e riscos, e não escolher um único indicador como retrato completo da economia.
Um superávit conta apenas parte da história
Em setembro de 2026, o Governo Central registrou superávit primário influenciado por receita extraordinária. O setor público consolidado apresentou déficit primário e, ao incluir os juros, déficit nominal próximo de R$ 113 bilhões. A dívida bruta ficou estável naquele mês, mas havia aumentado no acumulado do ano.
Não há contradição entre essas afirmações. Elas medem objetos diferentes e respondem a perguntas distintas. A Matemática ajuda a conectá-las sem apagar suas diferenças.
Se o Brasil consegue apresentar superávit primário em um mês e, ainda assim, enfrenta juros elevados e dívida expressiva, estamos discutindo apenas quanto o governo gasta — ou também quanto custa financiar as escolhas que já fizemos?
Livro recomendado
Finanças Públicas: Teoria e Prática no Brasil, de Fabio Giambiagi e Ana Cláudia Além. 5ª edição, GEN Atlas, 2015, 576 páginas, ISBN 9788535284379. A obra discute tributação, gastos governamentais, organização fiscal e dinâmica da dívida. A edição impressa consta à venda na editora. Consultar na Amazon Brasil (busca afiliada pelo ISBN; disponibilidade na Amazon não confirmada).
Fontes e metodologia
Ministério da Fazenda — Resultado do Tesouro Nacional, setembro de 2026, divulgado em 29/10/2026; Banco Central do Brasil — Estatísticas fiscais, nota de 29/10/2026; Boletim RTN — Setembro de 2026. Os exemplos com juros de 10% e crescimento de 7% são hipotéticos e não representam projeções para o Brasil.
Guilherme Augusto Pianezzer
Professor de Matemática, autor e criador de conteúdo. Os textos deste site são produzidos com foco em rigor conceitual, clareza didática e conexão entre Matemática, Economia, Ciência e Educação.
Deixe um comentário