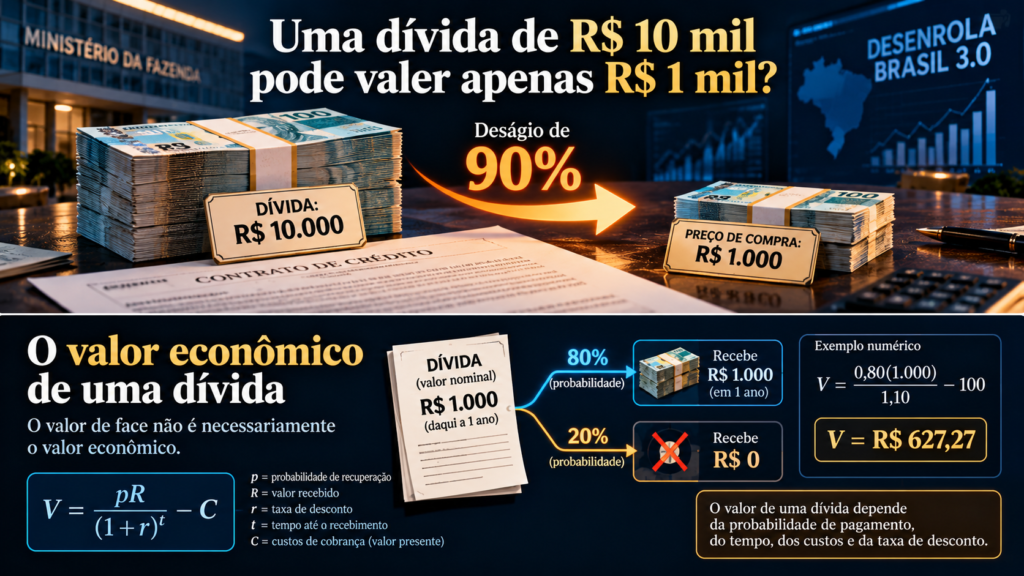
O governo brasileiro prepara a compra de bilhões de reais em dívidas com descontos de pelo menos 90%. Parece uma operação em que alguém necessariamente perde muito dinheiro. Mas a Matemática Financeira revela uma distinção entre o valor nominal de uma dívida e aquilo que ela realmente vale.
Imagine que você emprestou R$ 10 mil a uma pessoa. O prazo terminou, o pagamento não aconteceu e, depois de várias tentativas de cobrança, você considera improvável recuperar integralmente o dinheiro. Então aparece alguém disposto a comprar esse direito por R$ 1 mil. Você aceitaria?
À primeira vista, a proposta parece absurda. Afinal, existe um contrato de R$ 10 mil. Mas quanto vale o direito de receber R$ 10 mil de alguém que talvez nunca consiga pagar? A resposta não é necessariamente R$ 10 mil. Essa distinção ajuda a compreender a nova etapa do Desenrola Brasil.
O governo quer comprar dívidas antigas
Em 22 de outubro de 2026, o Ministério da Fazenda iniciou a etapa de chamamento de instituições interessadas em participar da terceira fase do Desenrola Brasil. A proposta envolve a aquisição, pela União, de carteiras de créditos inadimplidos de bancos, financeiras e outras instituições, com descontos mínimos de 90%.
Segundo informações divulgadas pela Agência Brasil, a operação poderá envolver até R$ 90 bilhões em dívidas, com desembolso estimado de até R$ 9 bilhões caso todo esse volume seja adquirido nessas condições. Trata-se de uma possibilidade anunciada, não de uma compra já concluída. O prazo de manifestação de interesse dos credores vai até 30 de outubro. O chamamento organiza a futura seleção de carteiras e não equivale a uma abertura imediata para adesão dos consumidores.
O que significa comprar uma dívida com desconto de 90%?
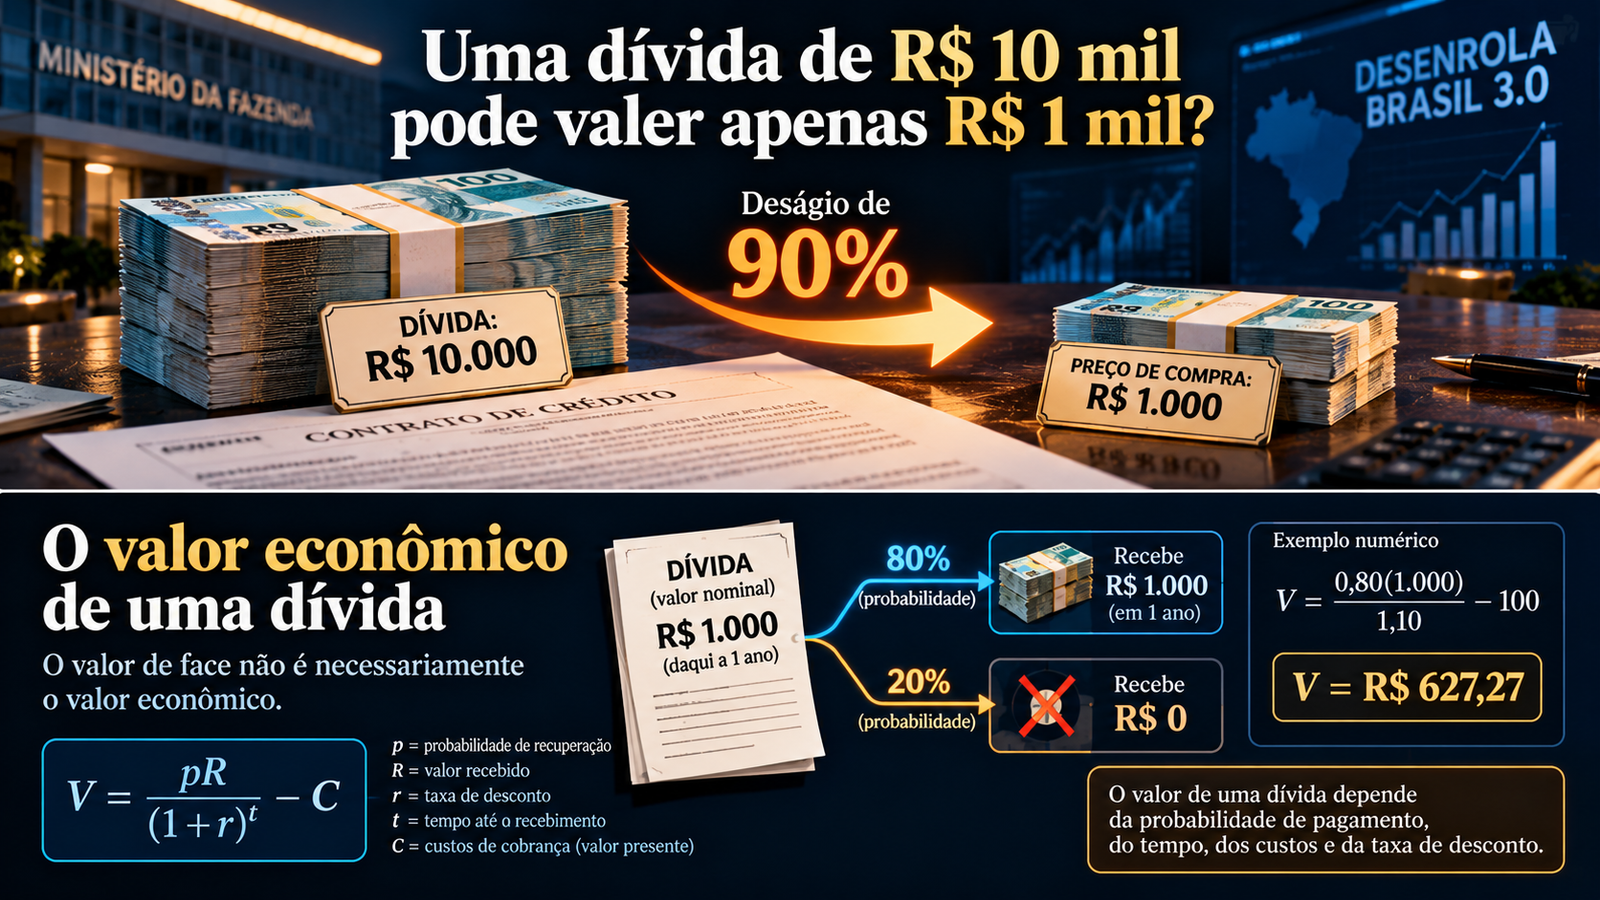
Considere uma dívida cujo valor atualizado seja R$ 10 mil. Com desconto de 90% na venda, o preço será:
O comprador desembolsa R$ 1 mil por um direito de crédito de R$ 10 mil. A diferença relativa é o deságio:
Em que F é o valor de face e P, o preço de aquisição. No exemplo, d = (10.000 − 1.000) ÷ 10.000 = 90%. Mas o credor realmente perdeu R$ 9 mil nessa operação? Não podemos responder apenas comparando os valores.
Uma dívida não vale necessariamente o que está escrito nela
Imagine dois contratos de R$ 10 mil. No primeiro, o devedor possui renda suficiente para pagar no próximo mês. No segundo, está desempregado, possui obrigações atrasadas e não paga há três anos. Os valores nominais são iguais; os valores econômicos podem ser radicalmente diferentes.
O valor de um crédito depende da probabilidade de recuperação, do prazo, da taxa de desconto e dos custos de cobrança. Um modelo simplificado é:
Aqui, p é a probabilidade de receber integralmente R, r é a taxa de desconto, t é o prazo e C é o valor presente esperado dos custos de cobrança. Esse modelo binário é didático: na prática, existem recuperações parciais, pagamentos parcelados e diferentes datas.
Quanto vale uma dívida com 80% de chance de pagamento?
Suponha um direito a receber R$ 1 mil daqui a um ano, com probabilidade hipotética de recuperação de 80%, taxa de desconto de 10% ao ano e custos presentes esperados de cobrança de R$ 100.
O contrato prevê R$ 1 mil, mas seu valor econômico estimado, sob essas hipóteses, é de R$ 627,27. O exemplo não é uma estimativa oficial das carteiras do Desenrola: apenas demonstra por que um crédito pode ser negociado abaixo do valor nominal.
Então o banco não perde nada?
Também não podemos afirmar isso. É preciso distinguir valor contratual, valor contábil e valor econômico. O banco pode já ter reconhecido perdas de crédito, conforme as regras contábeis aplicáveis. Ao vender o direito por R$ 1 mil, pode transformar um ativo incerto em dinheiro disponível, sem que isso signifique que o empréstimo original foi lucrativo.
A venda precisa ser avaliada considerando a recuperação esperada e as perdas já reconhecidas, não apenas o valor nominal atualizado. Essa distinção entre preço e valor também aparece em O recurso mais valioso de uma empresa pode não ter preço. Mas a Matemática consegue calculá-lo.
E quem paga os R$ 9 mil restantes?
No desenho anunciado para essa modalidade do Desenrola 3.0, os devedores cujos créditos forem adquiridos pela União poderão renegociar com o deságio obtido na compra. Considere uma dívida de R$ 10 mil adquirida por R$ 1 mil e quitada pelo devedor por R$ 1 mil. Nesse fluxo nominal simplificado, a União desembolsa R$ 1 mil e recebe R$ 1 mil. Não é necessário que o Tesouro transfira outros R$ 9 mil ao banco: o credor vendeu seu direito abaixo do valor nominal.
Isso não significa que a operação seja gratuita para o Estado. Há custos administrativos e financeiros, prazo de recebimento e risco de que o devedor não pague nem mesmo o valor renegociado.
O risco que continua existindo
Suponha que a União compre um crédito por R$ 1 mil, cujo pagamento de R$ 1 mil em um ano tenha probabilidade hipotética de 80%. Com taxa de desconto de 10% e custo presente de cobrança de R$ 100, o valor esperado líquido será de R$ 627,27. O resultado econômico esperado da aquisição será:
O cálculo não demonstra que o programa terá prejuízo: não conhecemos todas as probabilidades, custos e condições futuras. Demonstra apenas que um desconto de 90% não garante, por si só, uma compra economicamente vantajosa.
Há também benefícios sociais a considerar. Regularizar dívidas pode permitir que famílias reorganizem seu orçamento e recuperem acesso a serviços financeiros. Esses efeitos precisam ser avaliados separadamente dos fluxos financeiros diretos.
Por que tantas famílias precisam renegociar dívidas?
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, da CNC, 81,7% das famílias pesquisadas tinham dívidas em setembro de 2026, ante 82% em agosto. A parcela com contas em atraso era de 29,6%, e o comprometimento médio da renda com dívidas alcançou 29,6%, frente a 29,3% no mês anterior.
É essencial distinguir endividamento de inadimplência. Uma família pode usar crédito e pagar integralmente suas obrigações. Também não devemos confundir os indicadores da CNC com séries de inadimplência do Banco Central, que possuem universos e metodologias diferentes. O problema não é a existência do crédito, mas a incompatibilidade entre obrigações e capacidade de pagamento. Veja também A Selic caiu. Por que seu juro continua tão alto?.
O problema dos incentivos
Se uma política oferece descontos elevados sobre dívidas antigas, como evitar comportamentos oportunistas? A Economia chama esse desafio de risco moral. Um consumidor que tem capacidade de pagar pode decidir atrasar se acreditar que receberá descontos futuros. Isso não significa que pessoas inadimplentes estejam agindo estrategicamente: desemprego, doenças e choques de renda podem explicar muitos atrasos.
O desenho da política deve auxiliar quem precisa sem incentivar inadimplência deliberada ou transferir riscos excessivos ao público. A tensão entre escolhas individuais e resultados coletivos também aparece em Quando todo mundo escolhe o melhor para si — e todos acabam pior.
O que deveríamos exigir para avaliar o programa?
Uma avaliação consistente deve acompanhar preços efetivamente pagos pelas carteiras, recuperação financeira, custos administrativos, quantidade de beneficiários e sustentabilidade da regularização. Renegociar pode aliviar o orçamento imediatamente, mas não elimina necessariamente as condições que produziram o endividamento.
Os recursos públicos também têm usos alternativos. Como discutimos em Não existe dinheiro parado: toda escolha financeira tem um custo invisível, toda decisão envolve custo de oportunidade. O critério relevante não é apenas o número de dívidas renegociadas, mas o benefício econômico e social obtido em relação ao custo total da intervenção.
Afinal, quanto vale uma dívida?
Uma dívida de R$ 10 mil pode ter valor econômico de R$ 10 mil, R$ 1 mil ou praticamente nada, dependendo da capacidade de pagamento, do prazo, dos custos e da recuperação esperada. Um deságio elevado pode refletir a deterioração anterior do crédito. Mas comprar barato também não garante um bom negócio: o resultado depende do que acontece depois.
A Matemática Financeira não determina sozinha se o Desenrola 3.0 será bem-sucedido. Ela permite formular perguntas melhores. Se uma dívida de R$ 10 mil só encontra comprador por R$ 1 mil, os outros R$ 9 mil foram perdidos agora — ou já haviam deixado de existir economicamente muito antes da negociação?
Livro recomendado
A psicologia financeira, de Morgan Housel (HarperCollins Brasil, 2021, ISBN 9786555111101), investiga como emoções e experiências moldam decisões financeiras. Consultar na Amazon Brasil (link afiliado; preço e estoque sujeitos à confirmação).
Fontes
Ministério da Fazenda, chamamento público para aquisição de créditos, outubro de 2026; Agência Brasil, cobertura do Desenrola 3.0 em 22 de outubro de 2026; Confederação Nacional do Comércio, Pesquisa de Endividamento e Inadimplência do Consumidor de setembro de 2026.
Guilherme Augusto Pianezzer
Professor de Matemática, autor e criador de conteúdo. Os textos deste site são produzidos com foco em rigor conceitual, clareza didática e conexão entre Matemática, Economia, Ciência e Educação.
Deixe um comentário