Após o primeiro turno das eleições, bilhões de reais foram acrescentados ao valor de mercado das empresas brasileiras. Mas o que realmente mudou na economia? A resposta revela uma característica surpreendente do dinheiro, das expectativas e do próprio conceito de riqueza.
Imagine que você seja proprietário de uma empresa.
Na sexta-feira, ela possui uma fábrica, 200 funcionários, algumas máquinas e contratos com clientes. Seu faturamento anual é de R$ 10 milhões.
Na segunda-feira, você chega ao trabalho e descobre que investidores estão dispostos a pagar 8% a mais pela sua empresa.
A fábrica continua exatamente no mesmo lugar. Nenhuma máquina nova foi instalada. Os funcionários são os mesmos. Os contratos não mudaram.
Entretanto, sua empresa ficou 8% mais valiosa.
Como isso é possível?
Essa situação ajuda a compreender um dos acontecimentos econômicos mais impressionantes da semana no Brasil.
Na segunda-feira, 5 de outubro de 2026, o Ibovespa registrou uma valorização próxima de 8%, superando pela primeira vez a marca de 200 mil pontos no fechamento. O dólar, simultaneamente, apresentou uma queda superior a 4%.
A reação aconteceu depois do primeiro turno das eleições presidenciais, quando os investidores passaram a atribuir probabilidades diferentes aos possíveis cenários políticos e econômicos.
A explicação predominante entre analistas foi a expectativa de mudanças na condução da política fiscal brasileira. Mas isso ainda representa uma expectativa, não uma mudança econômica concretizada.
E aqui surge uma pergunta: se praticamente nada mudou na produção brasileira durante aquele fim de semana, de onde veio toda essa valorização?
Primeiro, precisamos entender o que significa uma ação valer mais
Uma ação representa uma participação no capital de uma empresa.
Quando investidores compram e vendem ações, negociam direitos econômicos associados àquela participação. O preço de mercado depende da disposição dos compradores e vendedores para negociar naquele momento.
Considere uma empresa com 1 milhão de ações. Se cada ação vale R$ 20, seu valor de mercado é:
Agora imagine que, depois de uma notícia, as ações passem a ser negociadas por R$ 22.
A empresa passou a valer R$ 2 milhões a mais.
Mas observe um detalhe: não foi necessário que alguém depositasse R$ 2 milhões adicionais na conta bancária da empresa.
A valorização aconteceu porque o preço atribuído às ações mudou. Isso também não significa que todos os acionistas conseguiriam vender suas participações simultaneamente pelo último preço negociado. Uma venda muito grande poderia pressionar as cotações para baixo.
O valor de mercado é uma avaliação baseada em preços marginais de negociação, não uma quantidade de dinheiro disponível para saque.
O mercado financeiro negocia o futuro
Quando compramos um automóvel, estamos adquirindo um bem que existe fisicamente. Quando compramos uma ação, adquirimos uma participação em uma empresa cujo valor depende, em grande medida, dos resultados que ela poderá produzir no futuro.
É por isso que as expectativas possuem tanta importância.
Suponha que uma empresa possa distribuir R$ 10 por ano aos seus acionistas, com pagamentos crescendo indefinidamente a uma taxa constante de 3% ao ano. Em um modelo conhecido como crescimento de Gordon, o valor teórico da ação é:
Em que P representa o preço teórico da ação, D₁ é o dividendo esperado para o próximo período, r é a taxa de retorno exigida pelo investidor e g é a taxa esperada de crescimento dos dividendos. O modelo exige que r > g.
Se o investidor exige retorno anual de 13%, temos:
Agora imagine que os investidores passem a considerar a empresa menos arriscada. Em consequência, aceitam um retorno exigido de 12% ao ano.
O valor da ação aumentou aproximadamente 11,1%, mesmo sem qualquer alteração nos dividendos projetados.
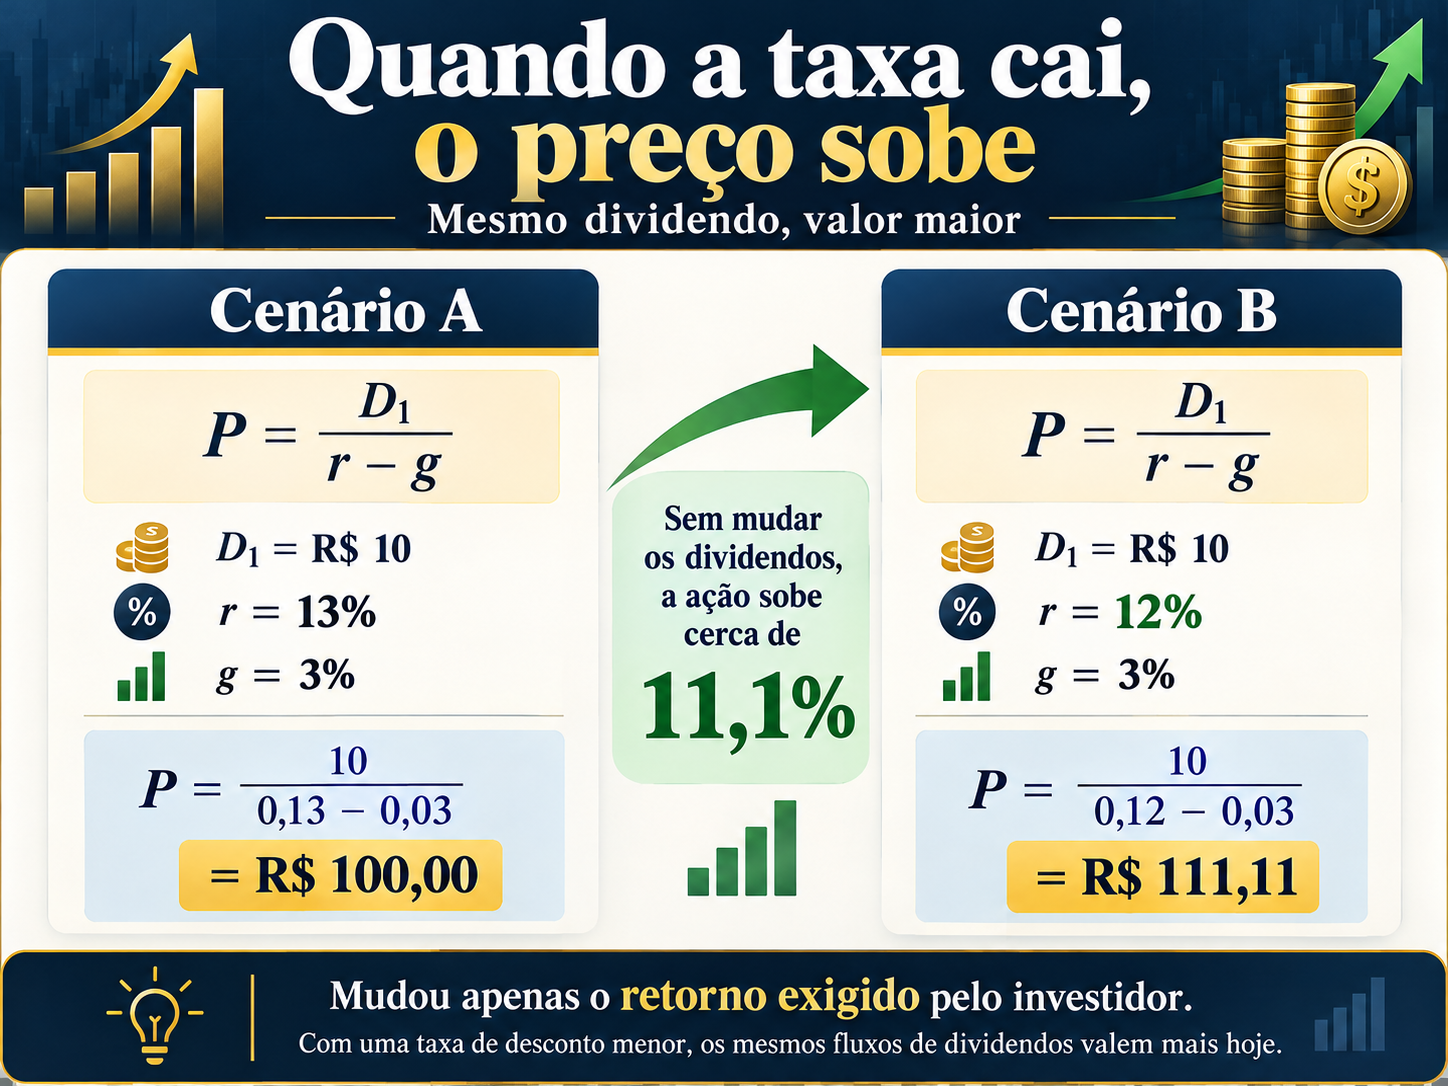
É um exemplo simplificado, mas revela um mecanismo poderoso. Uma redução relativamente pequena no retorno exigido pode provocar uma valorização expressiva de ativos financeiros.
O que realmente mudou depois das eleições?
No primeiro turno das eleições de 2026, os resultados alteraram a avaliação dos investidores sobre os possíveis caminhos da política econômica.
Parte do mercado passou a considerar mais provável um cenário de maior contenção de despesas e reorganização fiscal. Essa percepção contribuiu para a redução dos juros futuros e para a valorização de diferentes ações brasileiras.
Isso não significa que determinado resultado eleitoral garanta crescimento, equilíbrio fiscal ou prosperidade.
Significa apenas que investidores passaram a atribuir preços diferentes aos riscos e aos resultados esperados.
O preço de mercado expressa uma avaliação coletiva sujeita a erros, não uma sentença definitiva sobre o futuro.
A própria semana demonstrou essa instabilidade: depois da forte alta de segunda-feira, o Ibovespa recuou nos pregões seguintes antes de voltar a oscilar próximo das máximas.
A Matemática das expectativas
Podemos compreender esse movimento utilizando uma ideia simples da teoria das probabilidades: o valor esperado.
Imagine uma empresa que poderá valer R$ 120 em determinado cenário econômico e R$ 80 em outro. Antes de uma notícia, os investidores atribuem 60% de probabilidade ao primeiro cenário e 40% ao segundo.
Agora surge uma informação que modifica essas probabilidades. Os investidores passam a atribuir 75% de probabilidade ao primeiro cenário e 25% ao segundo.
O valor esperado aumentou aproximadamente 5,8%. Nenhum dos cenários aconteceu ainda. Nenhum resultado futuro foi realizado. Apenas a distribuição de probabilidades mudou.
Esse exemplo não é um modelo completo de precificação de ações, porque ignora desconto temporal e aversão ao risco. Mas demonstra como informações novas podem alterar avaliações econômicas antes de qualquer mudança na produção.
Mas o Brasil ficou efetivamente mais rico?
Depende do significado atribuído à palavra riqueza.
Se estamos falando do valor de mercado de determinados ativos, houve valorização. Os proprietários desses ativos passaram a possuir participações avaliadas por preços maiores.
Isso é economicamente relevante. Pode facilitar a captação de recursos pelas empresas, melhorar condições de financiamento e influenciar decisões de consumo e investimento.
Entretanto, essa valorização não equivale automaticamente ao crescimento do Produto Interno Bruto.
O PIB mede o valor da produção de bens e serviços finais em determinado período. Já o Ibovespa acompanha o desempenho de uma carteira teórica de ações segundo a metodologia da B3. São indicadores de fenômenos diferentes.
Uma economia pode apresentar crescimento modesto enquanto sua Bolsa registra forte valorização. O contrário também pode acontecer.
O problema de confundir preços com prosperidade
Imagine uma cidade com dez imóveis. Se o último imóvel negociado passa de R$ 500 mil para R$ 600 mil, podemos estimar que os demais imóveis semelhantes também se valorizaram.
Os proprietários podem sentir que estão mais ricos. Entretanto, a cidade não ganhou automaticamente novas casas, hospitais, escolas ou capacidade produtiva.
A valorização imobiliária pode representar uma expectativa de desenvolvimento futuro. Mas também pode refletir escassez, especulação ou uma mudança temporária na disposição dos compradores.
Algo semelhante acontece no mercado acionário. Preços maiores podem refletir melhores perspectivas econômicas. Mas também podem antecipar resultados que nunca se concretizarão.
Por isso, uma valorização financeira precisa ser analisada juntamente com produtividade, investimento, renda, emprego e capacidade de produção.
Essa discussão se conecta ao artigo A Selic caiu. Por que seu juro continua tão alto?. A redução do risco percebido pelos investidores pode melhorar as condições financeiras, mas seus efeitos sobre crédito, consumo e produção dependem de outros fatores e levam tempo.
O dólar também negocia expectativas
A queda do dólar depois das eleições segue uma lógica relacionada.
Quando investidores internacionais decidem aumentar sua exposição a ativos brasileiros, podem precisar adquirir reais. Esse movimento aumenta a demanda pela moeda brasileira, favorecendo sua valorização.
Além disso, expectativas de juros, risco fiscal, crescimento e estabilidade influenciam as decisões de investimento. Entretanto, o câmbio também responde ao cenário internacional.
A valorização do real pode baratear determinados produtos importados, mas seus efeitos sobre os preços domésticos não são imediatos nem uniformes.
É uma relação semelhante àquela discutida em A inflação caiu. Então por que seu supermercado pode ter ficado mais caro?. O comportamento de um indicador agregado não determina automaticamente a experiência de cada consumidor.
Quando as expectativas começam a produzir realidade
Existe, porém, uma segunda dimensão ainda mais interessante. As expectativas não apenas tentam antecipar o futuro. Elas também podem influenciá-lo.
Se uma empresa percebe que suas ações estão valorizadas e encontra condições favoráveis de financiamento, pode decidir investir em uma nova fábrica. Esse investimento poderá gerar empregos, aumentar a produção e melhorar os resultados futuros.
Nesse caso, uma expectativa inicialmente financeira começa a produzir consequências econômicas concretas.
Mas o mecanismo também funciona na direção contrária. Se os investidores passam a exigir retornos maiores, projetos economicamente viáveis podem deixar de ser realizados porque o custo de financiamento aumentou.
Assim, a relação entre mercado financeiro e economia real não é inexistente. Ela é complexa, indireta e depende de mecanismos de transmissão.
O mercado pode antecipar mudanças. Pode contribuir para produzi-las. E também pode errar.
Uma leitura para aprofundar
Uma boa leitura complementar é A psicologia financeira, de Morgan Housel. O livro discute como experiências pessoais, expectativas, emoções e percepções de risco influenciam decisões financeiras — exatamente o tipo de comportamento que ajuda a entender por que mercados podem reagir tão intensamente a novas informações.
A pergunta que deveríamos fazer
A alta de quase 8% do Ibovespa não significa que o Brasil tenha produzido 8% a mais em um único dia.
Significa que investidores passaram a atribuir valores diferentes aos ativos brasileiros. Parte dessa mudança refletiu expectativas sobre o futuro político e fiscal. Parte dependeu de fatores financeiros e internacionais.
O verdadeiro teste dessas expectativas ocorrerá nos próximos meses e anos, quando decisões econômicas forem transformadas — ou não — em resultados concretos.
Talvez seja por isso que acompanhar apenas a Bolsa seja insuficiente para compreender a economia. Um índice pode subir enquanto o crescimento permanece fraco. Pode cair enquanto empresas continuam produzindo. Pode antecipar uma transformação verdadeira. Ou pode simplesmente revelar uma expectativa que precisará ser corrigida.
No fundo, o mercado financeiro nos apresenta uma pergunta quase filosófica:
Se o valor de alguma coisa pode mudar radicalmente sem que a própria coisa tenha mudado, quanto desse valor está na realidade — e quanto está naquilo que imaginamos sobre o futuro?
Guilherme Augusto Pianezzer
Professor de Matemática, autor e criador de conteúdo. Os textos deste site são produzidos com foco em rigor conceitual, clareza didática e conexão entre Matemática, Economia, Ciência e Educação.
Deixe um comentário